Salt Bank a devenit, în ultimele luni, contul meu secundar preferat – și, sincer, uneori principal.
Nu e o schimbare făcută dintr-o dată, ci una care s-a întâmplat pe măsură ce am descoperit funcții care chiar îmi ușurează viața: de la accesul în lounge-uri (sunt membru fondator) și plata facturilor pentru mama și soacra mea prin Pay Bill, până la cashbackul lunar, „Marțea Mastercard” și, cel mai important, reducerea de 50% la abonamentele pe care le plătesc cu cardul lor. Mai jos, motivele pentru care îl recomand și cum le folosesc eu în practică.
Dar, înainte de toate, trebuie să menționez că acesta nu este un material promoțional. De altfel, nici eu și nici vreun alt coleg de la ArenaIT nu am rulat campanii de la cea mai nouă bancă românească, iar toate articolele noastre s-au bazat pe experiențele proprii și recomandările pe care le-am verificat personal.
1. Acces în lounge-uri aeroport (membru fondator / Salt Premium)
Dacă călătorești, accesul în lounge contează mai mult decât pare: liniște, prize, cafea bună și timp „câștigat” înainte de zbor. Ca membru fondator Salt Bank, am acces în lounge-uri din aeroporturi prin beneficiile planului Premium/Fondator – exact ce promite și banca în materialele recente.
 Sunt destule zboruri pe care le avem de făcut din Timișoara, atât eu, cât și familia, fie în nteres de serviciu, fie pentru vacanțe sau pentru media-trip-uri, cum a fost cel la Xiaomi POP Run, de la Praga, de săptămâna trecută. Așa că, fie îl folosesc eu, fie îl dau soției, fie intru cu familia, dar lounge-urile de prin aeroporturi ne-au devenit obișnuiță. Iar pentru asta fac plăți de minim 5.000 lei de pe card, dar despre asta, puțin mai jos. 😃
2. Pay Bill și Subscription Manager: plătesc facturile pentru mine, mama și soacra, fără bătăi de cap
De când mama și soacra mi-au încredințat plata facturilor, Pay Bill de la Salt Bank a devenit rutina mea lunară. Funcția permite achitarea facturilor de utilități direct din aplicație, iar în perioadele cu campanii active am prins și cashback dedicat (de exemplu, 10% la facturi, până la 50 lei, în anumite luni).
Practic, nu mai stau să copiez coduri de plată de pe hârtii și PDF-uri: adaug facturile, programez plata și primesc confirmarea în cont. Pentru cine gestionează facturi pentru părinți, e un timp economisit real.
 Unde mai pui că am și facturile mele de plătit, care nu sunt nici ele puține – internet și cablu TV, telefonie mobilă, curent, apă și canalizare, gunoi, gaz și cele de la serviciile de streaming. Pentru asta am activat opțiunea de plată pentru 8 facturi, care costă 6,67 lei pe lună, plătiți anual. Merită? Pentru mine, da, deși am mai multe facturi decât cele 8 gratuite incluse, dar mă descurc plătind primele 8 în luna în care le primesc, iar celelalte în următoarea. Dat fiind că am termene de plată de minim 30 de zile, nu e problemă pentru mine sau pentru mamă sau soacră. Puteam și fără? Da, dar e mai comod așa, mai ales că eu nu vreau să plătesc din conturile principale cu plată recurentă.
În plus, după cum am scris aici, pentru unele abonamente am reduceri semnificative, dacă le plătesc de pe acest cont.
3. Cashback lunar și „Marțea Mastercard”
Salt Bank are campanii recurente de cashback (cum ar fi acestea) și oferte pe categorii de cheltuieli. Pe lângă cashbackul general (acordat lunar în cont), am observat și promoții pe zile/anumite rețele – de unde și ideea de „Marțea Mastercard”, ca un mod simplu de a reține când să folosesc cardul pentru a maximiza recompensele.
Eu îmi setez mental „ziua cardului” și, când se potrivește cu cheltuieli recurente (supermarket, benzină, abonamente sau taze și impozite), prind un plus de valoare returnată. Nu e o avere, dar pe an se adună.
În plus, pentru că sunt cititori, prieteni sau membrii de familie care și-au făcut cont folosind folosind linkul sau codul nostru (XWHDD7), am primit cashback de minim 100 lei pentru ei, la care s-au adăugat cei 100 lei pentru plăți de peste 1.000 lei de pe cont.
4. 50% reducere la abonamente: VOYO, Audiotribe și YOXO
Și acesta este unui dintre motivele pentru care am început să mut plățile recurente pe Salt Bank: dacă plătești anumite abonamente cu cardul lor, primești înapoi 50% din valoare, lunar, direct în cont – nu puncte, nu vouchere cu expirare, ci bani efectivi. V-am spus deja mai sus despre asta, am și un articol dedicat, nu mai are rost să insist. În acest moment, reducerea se aplică la trei servicii relevante în România: VOYO, Audiotribe și YOXO. Iar eu am deja VOYO pntru meciurile din Premier League, iar Darius folosește YOXO ca și număr secundar.
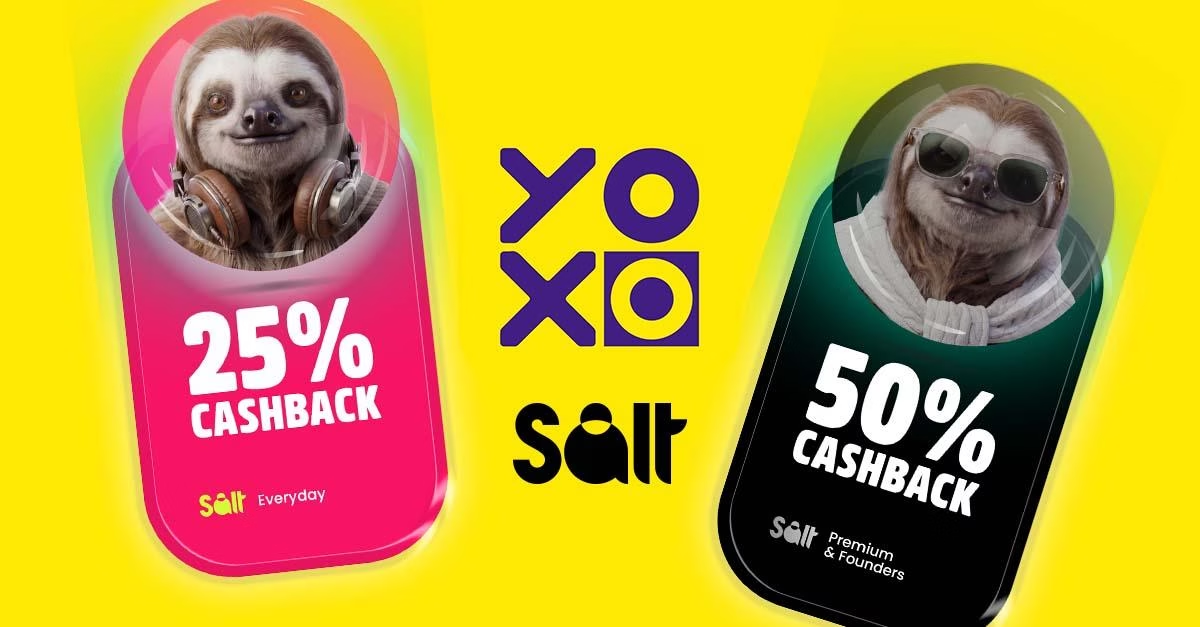 Dacă vă întrebați cum funcționează, răspunsul este simplu: îți faci cont la Salt Bank, activezi cardul (fizic sau virtual), setezi plata automată a abonamentelor cu acest card și cashback-ul vine singur, lunar. Nu există condiții ascunse complicate în structura de bază a ofertei.
Un calcul simplu: dacă ai toate cele trei abonamente și le plătești cu Salt Bank, economiile lunare adunate pe un an pot depăși valoarea unui abonament complet gratuit la unul dintre ele. Practic, nu renunți la servicii, ci schimbi modul în care plătești.
5. Cont multicurrency și schimb valutar la curs bun
Când călătoresc sau cumpăr din străinătate, contează să nu pierd mult la schimb. Salt Bank oferă cont multicurrency și schimb valutar la un curs competitiv, plus transferuri instant între clienții Salt – exact ce am nevoie când împart cheltuieli de vacanță sau trimit rapid bani către prieteni.
În aplicație, schimbul e transparent: vezi cursul înainte de confirmare și nu te trezești cu comisioane ascunse. Pentru cine face multe plăți în EUR/USD, e un plus de control.
Spre exemplu, am plătit în Munchen și Praga cu același card, săptămâna trecută, deși în fiecare dintre orașe circulă o altă monedă, iat eu aveam doar RON pe cardul meu.
6. Dobânzi atractive la depozite și credite
Nu țin sume mari, dar îmi place ideea că banii „lucrează” cât stau în cont. Salt Bank are dobânzi atractive la depozite în mai multe valute – un motiv în plus să las o parte din fonduri acolo, mai ales când am obiective pe termen scurt (vacanță, echipamente tech, proiecte).
Nu am apelat la credite, dar am văzut o știre care spunea că sunt printre cele mai atractive dobânzi de pe piață la creditele oferite de Salt Bank.
7. Bonusuri de recomandare
Salt Bank are campanii de tip „recomandă și câștigă”, iar în anumite perioade oferă bonusuri pentru utilizatorii noi (de pildă, până la 200 lei în prima lună, în funcție de condiții).
Eu le folosesc când am prieteni interesați: le trimit codul, ei deschid contul, iar eu primesc recompensa. Nu e un venit, dar e un mod inteligent de a reduce costurile cu abonamentele sau echipamentele.
 Am scris mai sus despre asta, nu mai reiau.
8. Posibilități de investiție din aplicație
Un alt motiv pentru care țin tot mai mulți bani în Salt Bank e că pot să-i pun să lucreze direct din aplicație, fără să completez formulare complicate sau să sun la bancă. Salt oferă acces la produse de investiții (de exemplu, fonduri mutuale și alte instrumente partenere) cu sume minime accesibile și proces 100% digital, exact ce îmi trebuie când vreau să aloc rapid o parte din economii. Mai mult, chiar, dacă te itneresează titluri de stat emise de Guvernul României, le găsești și pe acelea în aplicație.
Eu folosesc această funcție pentru obiective pe termen mediu – un echipament tech scump, o călătorie, un proiect personal – și aleg am ales un fond mutual cu investiție în euro, iar momentan sunt pe plus cu dobânda.
Ce câștig față de un depozit clasic? Flexibilitate: pot ajusta sumele, pot intra și ieși mai ușor și pot diversifica între mai multe fonduri, în loc să blochez totul pe o singură dobândă fixă. Nu e soluția pentru toată lumea, dar pentru cine vrea să înceapă să investească sume mici, constant, e un punct de plecare foarte bun.
Voi folosiți Salt?
Ce înseamnă dobânzi atractive la depozite lei și euro?
Când s-au lăsat această aplicație era un fel de ceva neterminat. Mi s-au părut un produs creat pentru generația „fara bac”. Un motiv că să discuți despre ceva ce nu face nimic în plus față de alte aplicații bancare din piata. Eu sunt utilizator de George. Nu îmi place la banca care furnizează acest serviciu faptul că practica comisioane mari la plățile în Euro, dar am rezolvat cu un card in Eur cu care fac plati în străinătate. In rest, nicio diferență.
Am văzut o comparație la știrile ProTV săptămâna trecută și erau printre cele mai avantajoase.
Felicitari, eu si familia am renuntat la mizeria asta de banca, am trecut inapoi la Revolut.
te aprob !!!!
Eu nu vad nicio diferență între acest serviciu și ceea ce au și celelalte bănci.
Mda, dar salt bank nu e revolut . La revolut ai răspuns instant la o problemă, la salt bank poți să stai și trei zile sa afli răspunsul la o problemă. La salt bank că să închizi contul trebuie sa îi apelezi telefonic, daca ii prinzi. Și dacă ai blocare de cont tre să plătești deblocarea. In rest toate facilitățile sunt mirifice și fabuloase, dar contra cost !
Surprinzător, eu la Salt am dat tot timpul de cineva de la call center
Ma si la Salt si la Revolut, Salt este peste revolut, nu au comisioane cum au alte banci retragere depunere sau transfer, la schimb valutar sta mai bine decat revolut. La salt dobanda la depozit in euro este mica.
De raspuns raspund repede la salt daca ai o problema.
Dar nu imi prea place aplicatia, mi se pare cam incurcata.
Reclamă de 2 parale, prezinți informații distorsionat și incomplet : la punctul 1 – cu cardul salt fondator ai acces în lounge doar contra unei taxe deloc modice (acel Dacia din Otopeni despre care faci vorbire, cu VISA Gold de la ING intru fără taxă, la Salt îmi cere bani – 150 lei); la punctul 6 – dobânzile sunt fix la fel sau chiar ușor mai mari la credite față de alte bănci comerciale. Știi ca reclama falsa poate fi sancționată, nu?
Ce fraieri aia din Tokyo si din Seul, ca m-au lăsat sa intru gratis.
Daca nu ai indeplinit conditiile de acces, minim 1000 lei plati in luna anterioara, peste tot platesti la lounge accesul. Legat de dobanzi, voi cauta stirile protv si arhiva lor. Iar despre reclama, ma abtin.
https://stirileprotv.ro/stiri/financiar/bancile-au-redus-dobanzile-la-creditele-de-nevoi-personale-unele-oferte-au-ajuns-la-dobanzi-de-doar-5-6-pe-an.html – minutul 1.55
Salt si revolut au comisioane si taxe zero sau foarte mici. Bancile clasice au crescut comisioanele sau urmeaza sa le creasca si e normal pentru ca au cheltuieli cu personalul si cladirile. Am 75 ani si am luat salariul si apoi pensia de la o banca clasica (toate bancile clasice au cam aceleasi probleme asa ca nu are rost sa o numesc)
Ce m-a facut sa mut pensia mea si sotiei a fost ca am descoperit ca banca incaseasza comisioane pe care nu le evidentiaza in tranzactii. CIND AM TRANSFERAT BANI INTRE CONTURILE NOASTRE LA ACEISI BANCA MI-A RETINUT O SUM CRE NU APARE IN REGISTRUL DE OPERATII.
Wow, daca la 75 de ani utilizati aplicatii bancare online aveti tot respectul meu!
Chiar nu vad de ce as folosi Salt in loc de Revolut.
Este cum ai compara Dacia cu Ferrari.
Salt din 2024 cu 850k clienti vs Revolut din 2015 cu 80 milioane din care doar 5 milioane in Romania.
Sunt mai multe motive, desi inca mai am Revolut si il mai folosesc uneori, dar prefer Salt pentru motivele din mai sus, plus faptul ca e produs local, ca e dovedit a fi ok pt mine pana acum etc
PS: Daca eu am drumurile din Romania, merita sa imi iau Ferrari? Sa ii sparg baia de ulei la prima groapa?
Cea mai buna banca, am șters contul și să nu mai aud de ei